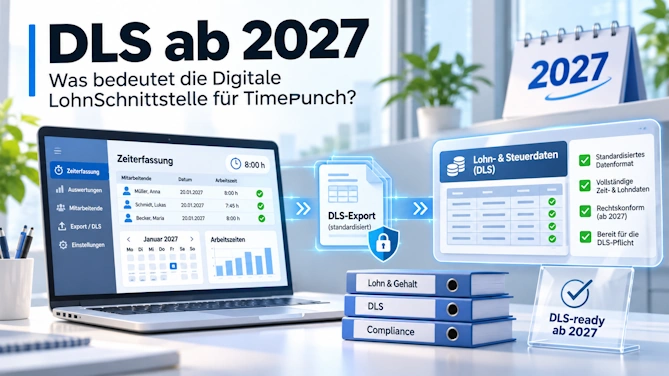
Mit dem 1. Januar 2027 treten neue Anforderungen an die Digitale LohnSchnittstelle (DLS) in Kraft. Diese betreffen künftig nicht nur klassische Lohnabrechnungsprogramme, sondern auch vorgelagerte Systeme, aus denen lohnsteuerlich relevante Daten stammen. Dazu können beispielsweise elektronische Zeiterfassungssysteme gehören.
Auch uns erreichen bereits erste Kundenanfragen, ob TimePunch die neuen Anforderungen erfüllen wird und ob entsprechende Exportmöglichkeiten rechtzeitig zur Verfügung stehen.
Wir möchten daher über die gesetzlichen Änderungen, den aktuellen Stand der technischen Vorgaben und unsere geplante Umsetzung in TimePunch informieren.
Was ist die Digitale LohnSchnittstelle (DLS)?
Die Digitale LohnSchnittstelle ist ein von der Finanzverwaltung vorgegebenes Format zur standardisierten Bereitstellung lohnsteuerlich relevanter Daten im Rahmen einer Lohnsteuer-Außenprüfung.
Bisher lag der Schwerpunkt auf Daten aus der Lohn- und Gehaltsabrechnung. Mit der Änderung des § 4 Abs. 2a der Lohnsteuer-Durchführungsverordnung (LStDV) werden ab 2027 ausdrücklich auch Daten aus sogenannten Vor- und Nebensystemen einbezogen, sofern diese für die Ermittlung der lohnsteuerlich relevanten Daten verwendet werden.
Dazu können beispielsweise gehören:
- Elektronische Zeiterfassungssysteme
- Reisekostenabrechnungsprogramme
- Elektronische Fahrtenbücher
- Weitere Systeme, die lohnsteuerlich relevante Informationen bereitstellen
Ziel ist es, steuerlich relevante Daten bei einer Prüfung vollständig, nachvollziehbar und in einer einheitlichen Struktur zur Verfügung stellen zu können.
Die gesetzliche Grundlage finden Sie in § 4 Abs. 2a LStDV.
Welche technischen Vorgaben gelten bereits?
Das Bundeszentralamt für Steuern (BZSt) veröffentlicht die verbindlichen technischen Datensatzbeschreibungen für die DLS.
Am 3. November 2026 wurde die aktuelle Version DLS 2027.1 veröffentlicht. Diese umfasst die Bereiche Lohnabrechnung und elektronische Fahrtenbücher.
Für elektronische Zeiterfassungssysteme liegt hingegen bislang noch keine eigenständige, verbindliche Datensatzbeschreibung vor.
Damit ist derzeit noch nicht abschließend festgelegt, welche Zeitwirtschaftsdaten in welcher Struktur über die DLS bereitgestellt werden müssen.
Auch die Handelskammer Hamburg weist in ihrer Steuerinformation vom Oktober 2026 ausdrücklich auf die noch offenen Fragen bei der Erweiterung der DLS hin.
Nach den dort beschriebenen Abstimmungsgesprächen mit der Finanzverwaltung soll die Einführung für Vor- und Nebensysteme schrittweise erfolgen, sobald die jeweiligen Datensatzbeschreibungen veröffentlicht wurden. Eine verbindliche schriftliche Bestätigung dieser Vorgehensweise durch die Finanzverwaltung steht allerdings noch aus.
Wie bereitet sich TimePunch auf die DLS vor?
Auch wenn die endgültige technische Spezifikation für Zeiterfassungssysteme noch aussteht, möchten wir nicht bis zu deren Veröffentlichung warten.
Mit TimePunch 6.5 werden wir deshalb eine erste Exportfunktion für die Digitale LohnSchnittstelle bereitstellen.
Die Veröffentlichung von TimePunch 6.5 ist für Januar 2027 vorgesehen.
Die Exportfunktion wird zunächst als DLS-Vorabversion bereitgestellt. Sie soll es ermöglichen, die in TimePunch gespeicherten Zeitwirtschaftsdaten in einem strukturierten, maschinenlesbaren Format zu exportieren.
Dazu gehören insbesondere Arbeitszeitbuchungen, Pausenzeiten, Abwesenheiten und weitere für die Lohnabrechnung relevante Informationen, soweit diese in TimePunch erfasst werden.
Da die amtliche Datensatzbeschreibung für Zeitwirtschaftssysteme noch nicht veröffentlicht wurde, kann die Vorabversion noch nicht als vollständig DLS-konform bezeichnet werden.
Wir sichern jedoch zu, das Exportformat nach Veröffentlichung der offiziellen Datensatzbeschreibung an die verbindlichen technischen Vorgaben der Finanzverwaltung anzupassen.
Damit möchten wir unseren Kunden frühzeitig eine geeignete Exportmöglichkeit zur Verfügung stellen und gleichzeitig die Grundlage für die spätere vollständige DLS-Unterstützung schaffen.
Müssen Unternehmen zum 1. Januar 2027 bereits einen DLS-Export aus TimePunch bereitstellen?
Die Erweiterung der gesetzlichen Regelung gilt grundsätzlich für Daten, die ab dem 1. Januar 2027 im Lohnkonto aufzuzeichnen sind.
Allerdings ist zwischen der gesetzlichen Verpflichtung zur Bereitstellung steuerlich relevanter Daten und der konkreten technischen Ausgestaltung der DLS zu unterscheiden.
Für Zeitwirtschaftssysteme fehlt derzeit noch die entsprechende amtliche Datensatzbeschreibung.
Nach den bisherigen Informationen soll die verpflichtende Bereitstellung über die erweiterte DLS erst erfolgen, wenn die technischen Vorgaben für das jeweilige System veröffentlicht wurden. Eine abschließende schriftliche Klarstellung durch die Finanzverwaltung liegt hierzu jedoch noch nicht vor.
Unabhängig davon bleiben die bestehenden gesetzlichen Aufbewahrungs-, Dokumentations- und Datenzugriffspflichten selbstverständlich bestehen.
Unser Fazit
Die Erweiterung der Digitalen LohnSchnittstelle ist ein wichtiger Schritt zur Standardisierung steuerlich relevanter Daten.
Für Hersteller von Zeiterfassungssystemen besteht derzeit allerdings noch die Herausforderung, dass die verbindlichen technischen Vorgaben für Zeitwirtschaftssysteme nicht vollständig definiert sind.
Mit TimePunch 6.5 schaffen wir bereits die Grundlage für den strukturierten Datenexport und werden diesen nach Veröffentlichung der amtlichen Spezifikation entsprechend weiterentwickeln.
Unser Ziel ist es, dass unsere Kunden TimePunch auch zukünftig zuverlässig für ihre Zeiterfassung und die Bereitstellung steuerlich relevanter Zeitwirtschaftsdaten einsetzen können.
Über die weitere Entwicklung und die Umsetzung in TimePunch werden wir selbstverständlich informieren.
Weiterführende Informationen
- § 4 LStDV – Lohnkonto und Digitale LohnSchnittstelle
- Handelskammer Hamburg – Erweiterung der Digitalen LohnSchnittstelle: Viele Fragen offen
- NWB – Veröffentlichung der DLS-Version 2027.1 durch das BZSt
Stand: 13. November 2026. Die Informationen entsprechen dem zum Veröffentlichungszeitpunkt bekannten Stand der gesetzlichen und technischen Vorgaben.
13. November 2026
Mit dem 1. Januar 2027 treten neue Anforderungen an die Digitale LohnSchnittstelle (DLS) in Kraft. Diese betreffen künftig nicht nur klassische Lohnabrechnungsprogramme, sondern auch vorgelagerte Systeme, aus denen lohnsteuerlich relevante Daten stammen. Dazu können beispielsweise elektronische Zeiterfassungssysteme gehören.
Auch uns erreichen bereits erste Kundenanfragen, ob TimePunch die neuen Anforderungen erfüllen wird und ob entsprechende Exportmöglichkeiten rechtzeitig zur Verfügung stehen.
Wir möchten daher über die gesetzlichen Änderungen, den aktuellen Stand der technischen Vorgaben und unsere geplante Umsetzung in TimePunch informieren.
Was ist die Digitale LohnSchnittstelle (DLS)?
Die Digitale LohnSchnittstelle ist ein von der Finanzverwaltung vorgegebenes Format zur standardisierten Bereitstellung lohnsteuerlich relevanter Daten im Rahmen einer Lohnsteuer-Außenprüfung.
Bisher lag der Schwerpunkt auf Daten aus der Lohn- und Gehaltsabrechnung. Mit der Änderung des § 4 Abs. 2a der Lohnsteuer-Durchführungsverordnung (LStDV) werden ab 2027 ausdrücklich auch Daten aus sogenannten Vor- und Nebensystemen einbezogen, sofern diese für die Ermittlung der lohnsteuerlich relevanten Daten verwendet werden.
Dazu können beispielsweise gehören:
- Elektronische Zeiterfassungssysteme
- Reisekostenabrechnungsprogramme
- Elektronische Fahrtenbücher
- Weitere Systeme, die lohnsteuerlich relevante Informationen bereitstellen
Ziel ist es, steuerlich relevante Daten bei einer Prüfung vollständig, nachvollziehbar und in einer einheitlichen Struktur zur Verfügung stellen zu können.
Die gesetzliche Grundlage finden Sie in § 4 Abs. 2a LStDV.
Welche technischen Vorgaben gelten bereits?
Das Bundeszentralamt für Steuern (BZSt) veröffentlicht die verbindlichen technischen Datensatzbeschreibungen für die DLS.
Am 3. November 2026 wurde die aktuelle Version DLS 2027.1 veröffentlicht. Diese umfasst die Bereiche Lohnabrechnung und elektronische Fahrtenbücher.
Für elektronische Zeiterfassungssysteme liegt hingegen bislang noch keine eigenständige, verbindliche Datensatzbeschreibung vor.
Damit ist derzeit noch nicht abschließend festgelegt, welche Zeitwirtschaftsdaten in welcher Struktur über die DLS bereitgestellt werden müssen.
Auch die Handelskammer Hamburg weist in ihrer Steuerinformation vom Oktober 2026 ausdrücklich auf die noch offenen Fragen bei der Erweiterung der DLS hin.
Nach den dort beschriebenen Abstimmungsgesprächen mit der Finanzverwaltung soll die Einführung für Vor- und Nebensysteme schrittweise erfolgen, sobald die jeweiligen Datensatzbeschreibungen veröffentlicht wurden. Eine verbindliche schriftliche Bestätigung dieser Vorgehensweise durch die Finanzverwaltung steht allerdings noch aus.
Wie bereitet sich TimePunch auf die DLS vor?
Auch wenn die endgültige technische Spezifikation für Zeiterfassungssysteme noch aussteht, möchten wir nicht bis zu deren Veröffentlichung warten.
Mit TimePunch 6.5 werden wir deshalb eine erste Exportfunktion für die Digitale LohnSchnittstelle bereitstellen.
Die Veröffentlichung von TimePunch 6.5 ist für Januar 2027 vorgesehen.
Die Exportfunktion wird zunächst als DLS-Vorabversion bereitgestellt. Sie soll es ermöglichen, die in TimePunch gespeicherten Zeitwirtschaftsdaten in einem strukturierten, maschinenlesbaren Format zu exportieren.
Dazu gehören insbesondere Arbeitszeitbuchungen, Pausenzeiten, Abwesenheiten und weitere für die Lohnabrechnung relevante Informationen, soweit diese in TimePunch erfasst werden.
Da die amtliche Datensatzbeschreibung für Zeitwirtschaftssysteme noch nicht veröffentlicht wurde, kann die Vorabversion noch nicht als vollständig DLS-konform bezeichnet werden.
Wir sichern jedoch zu, das Exportformat nach Veröffentlichung der offiziellen Datensatzbeschreibung an die verbindlichen technischen Vorgaben der Finanzverwaltung anzupassen.
Damit möchten wir unseren Kunden frühzeitig eine geeignete Exportmöglichkeit zur Verfügung stellen und gleichzeitig die Grundlage für die spätere vollständige DLS-Unterstützung schaffen.
Müssen Unternehmen zum 1. Januar 2027 bereits einen DLS-Export aus TimePunch bereitstellen?
Die Erweiterung der gesetzlichen Regelung gilt grundsätzlich für Daten, die ab dem 1. Januar 2027 im Lohnkonto aufzuzeichnen sind.
Allerdings ist zwischen der gesetzlichen Verpflichtung zur Bereitstellung steuerlich relevanter Daten und der konkreten technischen Ausgestaltung der DLS zu unterscheiden.
Für Zeitwirtschaftssysteme fehlt derzeit noch die entsprechende amtliche Datensatzbeschreibung.
Nach den bisherigen Informationen soll die verpflichtende Bereitstellung über die erweiterte DLS erst erfolgen, wenn die technischen Vorgaben für das jeweilige System veröffentlicht wurden. Eine abschließende schriftliche Klarstellung durch die Finanzverwaltung liegt hierzu jedoch noch nicht vor.
Unabhängig davon bleiben die bestehenden gesetzlichen Aufbewahrungs-, Dokumentations- und Datenzugriffspflichten selbstverständlich bestehen.
Unser Fazit
Die Erweiterung der Digitalen LohnSchnittstelle ist ein wichtiger Schritt zur Standardisierung steuerlich relevanter Daten.
Für Hersteller von Zeiterfassungssystemen besteht derzeit allerdings noch die Herausforderung, dass die verbindlichen technischen Vorgaben für Zeitwirtschaftssysteme nicht vollständig definiert sind.
Mit TimePunch 6.5 schaffen wir bereits die Grundlage für den strukturierten Datenexport und werden diesen nach Veröffentlichung der amtlichen Spezifikation entsprechend weiterentwickeln.
Unser Ziel ist es, dass unsere Kunden TimePunch auch zukünftig zuverlässig für ihre Zeiterfassung und die Bereitstellung steuerlich relevanter Zeitwirtschaftsdaten einsetzen können.
Über die weitere Entwicklung und die Umsetzung in TimePunch werden wir selbstverständlich informieren.
Weiterführende Informationen
- § 4 LStDV – Lohnkonto und Digitale LohnSchnittstelle
- Handelskammer Hamburg – Erweiterung der Digitalen LohnSchnittstelle: Viele Fragen offen
- NWB – Veröffentlichung der DLS-Version 2027.1 durch das BZSt
Stand: 13. November 2026. Die Informationen entsprechen dem zum Veröffentlichungszeitpunkt bekannten Stand der gesetzlichen und technischen Vorgaben.